
Є документи, які з’являються не тому, що їх «вигадав» законодавець, а тому, що ними почали послуговуватися офісні працівники просто тому, що потрібного «інструмента» (на їхню думку) не існувало. Саме така історія сталася зі службовою запискою.
Офіційно існувало тільки два види записок
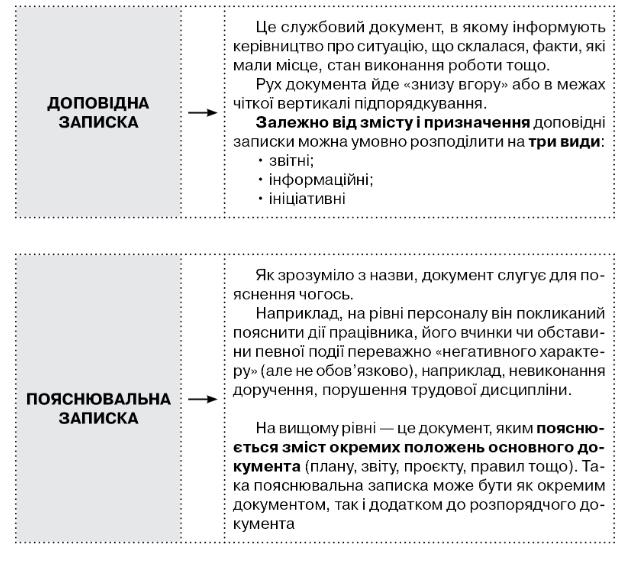
Донедавна нормативна база українського діловодства знала лише два види записок — доповідну й пояснювальну. Вони належать до інформаційно-аналітичних документів, які створюються в результаті діяльності державних органів, органів місцевого самоврядування, установ, підприємств, організацій та інших юридичних осіб незалежно від їхнього функціонально-цільового призначення, рівня і масштабу діяльності та форми власності і мають відповідати ДСТУ 4163:2020.
Ці види записок закріплював ще Державний класифікатор управлінської документації ДК 010-98, а вимоги до оформлення визначав спочатку ДСТУ 4163-2003, а потім — ДСТУ 4163-2020.
А що робити, якщо потрібно звернутися не до керівника і не з поясненням власного вчинку, а до колеги з іншого відділу з проханням, пропозицією чи запитом, що стосується поточної, оперативної роботи? Формально відповідного документа на законодавчому рівні не існувало. Такі документи підприємства розробляли самостійно, і вони регламентувалися індивідуальною інструкцією з діловодства.
Документ, який виник із практики
Хоча у Типовій інструкції з документування управлінської інформації в електронній формі та організації роботи з електронними документами в діловодстві, електронного міжвідомчого обміну, затвердженій постановою Кабінету Міністрів України від 17 січня 2018 року № 55 «Деякі питання документування управлінської діяльності» є згадка про службову записку поряд із пояснювальною, але роз’яснень щодо змісту чи оформлення цього документа немає. Отже, робимо висновок, що навіть на «законодавчому рівні визнавали» факт існування службової записки окремо від пояснювальної і доповідної. Як показує практика, нею користувалися для здійснення комунікативних зв’язків між працівниками підрозділів підприємства.
Водночас варто зазначити, що такий документ, як «Перелік типових документів, що створюються під час діяльності державних органів та органів місцевого самоврядування, інших юридичних осіб, із зазначенням строків зберігання документів», затверджений наказом Міністерства юстиції України від 12 квітня 2012 року № 578/5, не містить згадки про службову записку.
Деякі фахівці з діловодства стверджували, що службова записка не повинна існувати як окремий вид записки, адже її зміст часто нагадує заявку або лист.
Хай там що, але ось наказ Міністерства юстиції України від 09 липня 2026 року № 1860/5 «Про затвердження примірних форм та описів уніфікованих форм типових документів, що створюються під час діяльності юридичної особи» (далі — Наказ № 1860/5) уже містить зразок (примірну форму) службової записки.
Також читайте: «Записки в кадровому діловодстві: які бувають і чим відрізняються?»
Які висновки можна зробити про діловодство як систему
Історія службової записки — гарна ілюстрація того, як насправді має працювати стандартизація документотворення. Це не повинна бути вулиця з одностороннім рухом. Держава має йти поруч із потребами бізнес-процесів, а розроблені вимоги до створення й оформлення документів повинні брати до уваги не лише можливості диджиталізації, а й відповідати практичному застосуванню документів, правилам їх зберігання й передавання до архіву.
Водночас це нормальне вище, коли спочатку в реальній роботі виникає потреба, потім практика виробляє власну назву й неформальний формат і лише згодом (часто, на жаль, через роки) законодавство наздоганяє реальність, легалізуючи те, що й так уже прижилося…
Повна версія статті Ірини Харлампович — у журналі «ДІЛОВОДСТВО» № 5 / 2026.
Якщо ви ще не маєте повноцінного доступу до електронної версії журналу «Діловодство», скористайтесь можливістю отримати демодоступ та переконайтеся в зручності і практичній користі видання для вашої роботи.
У журналі представлено корисні матеріали з організації документообігу, поради щодо ведення кадрової документації та роз’яснення експертів із найактуальніших питань.
Джерело: ДІЛОВОДСТВО