
Чи потрібно керівнику установи затверджувати табель робочого часу?
Ведення табельного обліку робочого часу на підприємствах, в установах й організаціях регулюється наказом Держкомстату України від 5 грудня 2008 року № 489 «Про затвердження типових форм первинної облікової документації зі статистики праці» (далі — Наказ № 489).
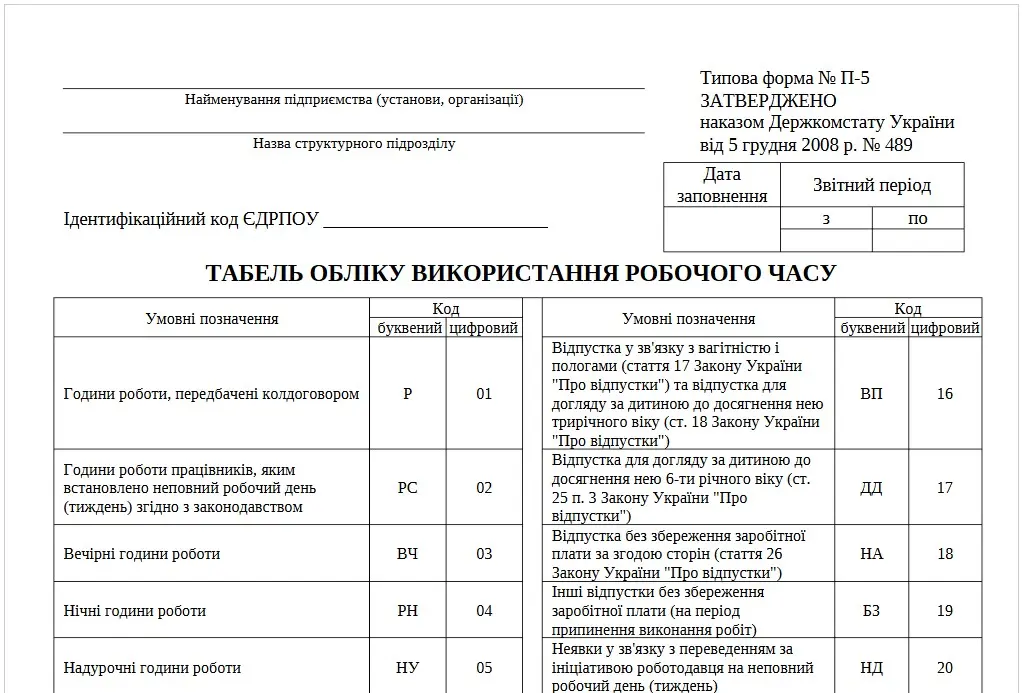
Наказом № 489 затверджено типову форму № 5 «Табель обліку використання робочого часу» (далі — Табель), в якій фактично й ведеться облік робочого часу. Форма носить рекомендаційний характер і складається із мінімальної кількості показників, необхідних для заповнення форм державних статистичних спостережень. За потреби форма може бути доповнена іншими показниками, необхідними для обліку на підприємстві.
У разі потреби можна застосовувати й іншу форму Табеля, але при цьому обов’язковим є наявність первинного обліку показників щодо використання робочого часу, явок та неявок працівників, які визначено формами державних статистичних спостережень з праці (лист Державної служби статистики України від 12 січня 2012 року № 9/4-10/9). В такому разі «інша» форма Табелю затверджується наказом керівника установи.
Письмові і телефонні КОНСУЛЬТАЦІЇ та інші кадрові послуги експертів журналу «КАДРОВИК.UA»
Щодо процедури ведення Табеля
Наказом № 489 не визначено процедури ведення Табеля.
Підприємство, установа, організація для обліку робочого часу самостійно має визначати:
- осіб, відповідальних за ведення обліку використання робочого часу працівниками та оформлення Табелів;
- посадових осіб, які мають засвідчувати своїми підписами інформацію, зазначену в Табелях;
- строки подання Табелів на підпис відповідним посадовим особам;
- строки подання Табелів до бухгалтерії для нарахування заробітної плати;
- порядок унесення до Табеля відомостей про нових працівників та вилучення з нього відомостей про звільнених працівників;
- правила та порядок присвоєння працівникам табельних номерів;
- правила і порядок коригування відомостей про фактичну роботу та відсутність працівників на роботі.
Порядок складання та затвердження Табеля підприємство визначає самостійно відповідно до своїх локальних нормативних документів.
Тому доцільно на підприємстві розробити окреме Положення про ведення табельного обліку, оскільки на законодавчому рівні не затверджено відповідних положень чи роз’яснень.
Зокрема, таку рекомендацію 4 липня 2019 року на своєму сайті надає Західне міжрегіональне управління Державної служби з питань праці.
Відповідно до частини 2 статті 30 Закону України від 24 березня 1995 року № 108/95-ВР «Про оплату праці» роботодавець зобов’язаний забезпечити достовірний облік виконуваної працівником роботи і бухгалтерський облік витрат на оплату праці у встановленому порядку.
Навчання для кадровиків — семінари, курси, тренінги, вебінари
Індивідуальні курси кадровиків з нуля: 0 (800) 21 99 77
Оскільки має забезпечуватися достовірний облік виконуваної працівниками роботи, особи, відповідальні за ведення обліку використання робочого часу та особи, які мають засвідчувати своїми підписами інформацію, зазначену в Табелях, повинні мати можливість регулярного контролю за перебуванням працівників на роботі. Зазвичай, такими особами є працівники та керівники структурних підрозділів.
Отже, зазвичай керівник установи не засвідчує табель обліку використання робочого часу, якщо інше не встановлено відповідним локальним актом підприємства.
Також, звертаючи увагу на затверджену Наказом № 489 типову форму № 5 «Табель обліку використання робочого часу» (додаток), підпис на Табелі проставляють:
- відповідальна особа (табельник);
- керівник структурного підрозділу;
- працівник кадрової служби.
Як бачимо, форма № 5 не передбачає затвердження Табелю керівником установи.
Додаток. Типова форма № П-5 «Табель обліку використання робочого часу з рекомендованими умовними позначеннями»
Джерело: КАДРИ.UA