
Відповідно до абзацу третього пункту 8 Порядку бронювання військовозобов’язаних на період мобілізації та на воєнний час, затвердженого постановою Кабінету Міністрів України від 27 січня 2023 року № 76 (далі — Порядок № 76), військовозобов’язаним працівникам критично важливих підприємств, критично важливих установ, яких включають до списків, має бути нарахована щомісячна заробітна плата протягом строку, на який надано відстрочку від призову на військову службу під час мобілізації та на воєнний час, не нижче за розмір мінімальної заробітної плати (далі — МЗП) по країні, помноженої на коефіцієнт 3* (25 941,00 тис. грн).
* Згідно зі статтею 8 Закону України від 3 грудня 2025 року № 4695-IX «Про Державний бюджет України на 2026 рік» розмір МЗП з 1 січня 2026 року дорівнює 8 647 грн.
Згідно з абзацом четвертим пункту 8 Порядку № 76 військовозобов’язаним працівникам критично важливих підприємств, критично важливих установ, місцезнаходженням яких є та які фактично провадять діяльність на території можливих бойових дій, території активних бойових дій, тимчасово окупованій Російською Федерацією території України, включених до переліку територій, на яких ведуться (велися) бойові дії або тимчасово окупованих Російською Федерацією, затвердженого Міністерством розвитку громад та територій України, щодо яких не визначено дату припинення можливості бойових дій, дату завершення бойових дій, дату завершення тимчасової окупації (далі — підприємства, включені до переліку), яких включають до списків, має бути нарахована щомісячна заробітна плата протягом строку, на який надано відстрочку від призову на військову службу під час мобілізації та на воєнний час, не нижче розміру МЗП по країні, помноженої на коефіцієнт 2,5 (21 617,50 тис. грн.).
Також читайте: «Зарплата для бронювання у 2027 році може зрости: скільки доведеться платити»
СУБ’ЄКТИ, ДЛЯ ЯКИХ НЕ ВСТАНОВЛЕНО ВИМОГИ ЩОДО НАРАХУВАННЯ ЗАРПЛАТИ ЗАБРОНЬОВАНИМ ПРАЦІВНИКАМ У ТОМУ ЧИ ІНШОМУ РОЗМІРІ
- Державні і комунальні підприємства, установи і організації (далі — підприємства).
- Господарські товариства, у статутному капіталі яких більше 50 % акцій (часток) належать державі або які перебувають у комунальній власності.
- Господарські товариства, більше 50 % акцій (часток) яких належать господарським товариствам, частка держави або комунальної власності в яких становить 100 %.
- Резиденти Дія Сіті.
- Юридичні особи — релігійні організації.
- Працівники суб’єкти господарювання — виробники електричної та теплової енергії, оператори систем розподілу, вуглевидобувні та вуглепереробні підприємства, до складу яких входять виробничі (генеруючі) потужності, що були зруйновані або пошкоджені внаслідок збройної агресії Російської Федерації.
- Підприємства, що обслуговують об’єкти, внесені до секторального переліку об’єктів критичної інфраструктури сектору системи життєзабезпечення, працівників операторів газорозподільних систем, внесених до секторального переліку об’єктів критичної інфраструктури паливно-енергетичного сектору критичної інфраструктури, а також працівників інших операторів газорозподільних систем, визначених наказом таких операторів, які виконують аварійно-відновлювальні роботи газорозподільних систем у складі аварійних бригад, здійснюють запобіжні заходи для безаварійної експлуатації систем газопостачання, нафтопереробних підприємств, у статутному капіталі яких більше 25 відсотків акцій (часток) належать державі, які визначені Міністерство енергетики України критично важливими для функціонування економіки та забезпечення життєдіяльності населення в особливий період).
- Працівники юридичних осіб незалежно від організаційно-правової форми, які здійснюють охорону об’єктів паливно-енергетичного комплексу і засновником, учасником (акціонером) яких є господарські товариства, у статутному капіталі яких 100 % акцій (часток) прямо чи опосередковано належать державі).
- Працівники юридичних осіб незалежно від організаційно-правової форми, які виконують життєво важливі функції або надають життєво важливі послуги з енергозабезпечення (у т. ч. виробництва, транспортування, постачання теплової енергії та гарячої води), засновником, учасником (акціонером) яких є юридичні особи, у статутному капіталі яких не менше 90 % акцій (часток) прямо чи опосередковано належать державі.
Що таке нарахована заробітна плата?
На виконання пункту 4 постанови Кабінету Міністрів України від 22 листопада 2024 року № 1332 «Деякі питання бронювання військовозобов’язаних на період мобілізації та на воєнний час» Пенсійний фонду України (далі — ПФУ) та Міністерство оборони України здійснюють електронну інформаційну взаємодію між реєстром застрахованих осіб Державного реєстру загальнообов’язкового державного соціального страхування та Єдиним державним реєстром призовників, військовозобов’язаних та резервістів щодо заброньованих працівників підприємств, установ та організацій, зокрема щодо відповідності умовам щодо нарахування їм заробітної плати у відповідному розмірі, в електронній формі та застосування відомостей зазначених реєстрів відповідно до Порядку № 76.
Послуги з військового обліку • Письмові і телефонні КОНСУЛЬТАЦІЇ
Для довідок: 0 (800) 21 99 77
Відстежити рівень щомісячної нарахованої зарплати заброньованим працівникам можна за даними з графи 16 додатка Д1 і графи 3а додатка 4ДФ (ознака доходу 101) Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків — фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску.
Ці дані потраплять до Державного реєстру загальнообов’язкового державного соціального страхування, якщо роботодавець подав звітність за відповідний місяць.
Наказом Міністерства фінансів України від 13 січня 2015 року № 4 затверджено форму Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків — фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску та Порядок заповнення та подання податковими агентами Податкового розрахунку сум доходу, нарахованого (сплаченого) на користь платників податків — фізичних осіб, і сум утриманого з них податку, а також сум нарахованого єдиного внеску (далі — Порядок № 4).
Так, згідно з Порядком № 4 додаток Д1 формують щомісячно платники єдиного внеску щодо кожної застрахованої особи та містить відомості про суми нарахованої їй заробітної плати (доходу, грошового забезпечення).
Графу 16 «Загальна сума нарахованої заробітної плати / доходу, грошового забезпечення (усього з початку звітного місяця)» формують щодо кожної окремої застрахованої особи.
А у графі 3а «Сума нарахованого доходу» відображають (за звітний період місяць) дохід, який нарахований фізичній особі відповідно до ознаки доходу, наведеній у розділі 1 «Довідник ознак доходів фізичних осіб» (додаток 2 до Порядку № 4).
У разі нарахування доходу його відображення у графі 3а є обов’язковим незалежно від того, виплачені такі доходи чи ні.
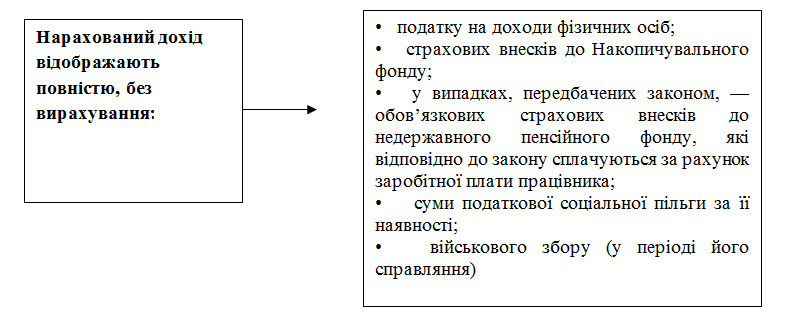
Якщо говорити простими словами, то нарахована заробітна плата — це загальна сума винагороди за працю (посадовий оклад, премії, доплати, надбавки), яку роботодавець обчислює для працівника. Це «грос» (Gross) дохід, з якого ще не відраховано обов’язкові податки.
Радимо прочитати: «Без відвідування ТЦК: військовозобов’язаних автоматично виключатимуть з обліку за віком»
Які виплати включають до нарахованої заробітної плати заброньованого працівника?
Щодо складників заробітної плати, то Порядком № 76 не визначено складу виплат, які входять до заробітної плати заброньованого працівника, і не встановлено жодних обмежень. З огляду на це в зазначеному питанні доцільно керуватись Законом України від 24 березня 1995 року № 108/95-ВР «Про оплату праці» (далі — Закон № 108) та Інструкцією зі статистики заробітної плати, затвердженою наказом Державного комітету статистики України від 13 січня 2004 року № 5 (далі — Інструкція № 5).
Щодо структури заробітної плати
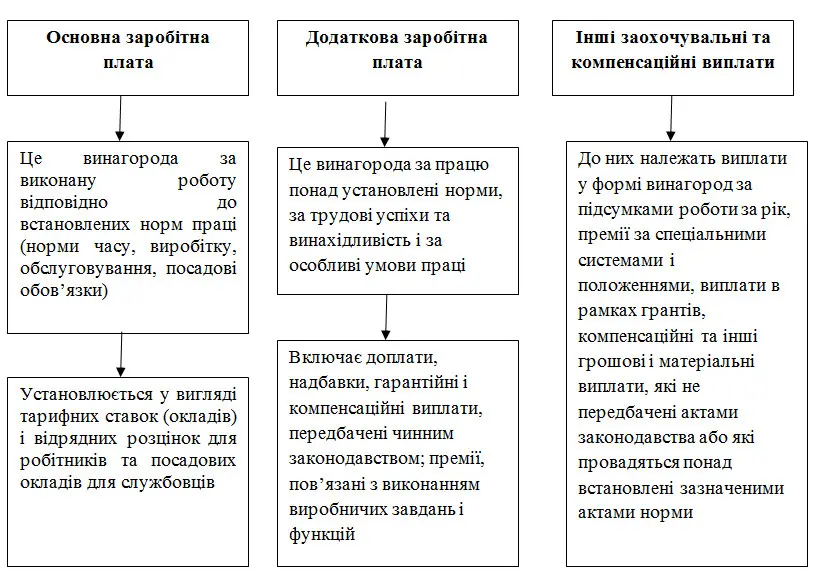
Відповідно до статті 2 Закону № 108 структура заробітної плати така:
- основна заробітна плата;
- додаткова заробітна плата;
- інші заохочувальні та компенсаційні виплати.
Щодо фонду оплати праці
У розділі 2 Інструкції № 5 закріплено, що до фонду оплати праці належать:
1) фонд основної заробітної плати — включає нарахування винагороди за виконану роботу відповідно до встановлених норм праці (норми часу, виробітку, обслуговування, посадових обов’язків);
2) фонд додаткової заробітної плати — включає доплати, надбавки, гарантійні і компенсаційні виплати, передбачені чинним законодавством, премії, пов’язані з виконанням виробничих завдань і функцій;
3) інші заохочувальні та компенсаційні виплати — включають винагороди та премії, які мають одноразовий характер, компенсаційні та інші грошові й матеріальні виплати, які не передбачені актами чинного законодавства або які провадять понад встановлені зазначеними актами норми…
Повна версія статті Мар’яни Винничук — в журналі «КАДРОВИК.UA» № 9/2026.
Джерело: КАДРОВИК.UA